Een praktische route van klimaatrisicorapportage naar betere bedrijfsbeslissingen en meer veerkracht
“Klimaatrisico gaat verder dan compliance en moet worden behandeld als een operationele bedreiging. Het levert pas echt waarde op wanneer organisaties de stap zetten van rapportage naar kwantificering en het risico volledig meenemen in hun besluitvorming.”
Klimaatrisico wordt steeds meer een bedrijfskwestie voor organisaties van elke omvang. Nexio Projects organiseerde onlangs een webinar over het thema klimaatrisico praktisch maken. Dit artikel bouwt voort op de belangrijkste inzichten uit dat webinar.
Rapportagevereisten verschillen per jurisdictie en bedrijfsgrootte, maar de commerciële drijfveren blijven hetzelfde. Klanten vragen om klimaatinformatie, verzekeraars modelleren fysieke blootstelling, kredietverstrekkers beoordelen veerkracht en extreem weer verstoort bedrijfsactiviteiten.
Een klimaatrisicobeoordeling laat organisaties zien waar ze kwetsbaar zijn en hoe risico’s doorwerken in omzet, kosten, activa, leveranciers en strategische beslissingen.
Het belang van klimaatrisico
Klimaatrisico gaat verder dan compliance
Sommige bedrijven vallen mogelijk buiten de drempelwaarden voor verplichte duurzaamheidsrapportage. Toch kunnen hun klanten, kredietverstrekkers, verzekeraars en investeerders om informatie over klimaatrisico’s vragen.
Grote afnemers kunnen leveranciers tijdens en na inkoopprocessen om klimaatgegevens vragen. ESG-ratings en vragenlijsten kunnen ook informatie over klimaatrisico bevatten. Deze verzoeken beïnvloeden commerciële relaties, deelname aan aanbestedingen en leveranciersbeoordelingen.
Banken en verzekeraars nemen klimaatblootstelling steeds vaker mee in hun interne modellen. Dit kan gevolgen hebben voor kredietvoorwaarden, verzekeringspremies, dekkingsbeslissingen en relaties op lange termijn.
De vraag is dus niet alleen of een organisatie verplicht is over klimaatrisico te rapporteren, maar vooral of klimaatomstandigheden invloed kunnen hebben op het vermogen van de organisatie om te opereren, te investeren, klanten te beleveren of groei te financieren.
De financiële gevolgen zijn al materieel
Recente gebeurtenissen laten zien hoe fysiek klimaatrisico direct kan leiden tot bedrijfsverstoringen.
Orkaan Helene zette de North Cove-faciliteit van Baxter in de Verenigde Staten onder water. De fabriek leverde ongeveer 60% van de intraveneuze vloeistoffen die Amerikaanse ziekenhuizen gebruiken. De verstoring droeg bij aan een geschat verlies van 200 miljoen dollar aan kwartaalomzet.
Tussen 2020 en 2023 kwamen klimaatgerelateerde extreme gebeurtenissen in de Europese Unie 2,5 keer vaker voor dan in het voorgaande decennium. Ze veroorzaakten gemiddelde jaarlijkse economische verliezen van ongeveer 44,5 miljard euro.
Overstromingen in Valencia veroorzaakten naar schatting 17,8 miljard euro aan directe schade. Meer dan 64.000 bedrijven werden getroffen. De overstromingen legden ook de productie stil bij een fabriek van Ford, omdat leveranciers werden getroffen.
Munich Re schatte de verzekerde verliezen door natuurrampen in 2025 op 108 miljard dollar. Weersgerelateerde gebeurtenissen waren goed voor 97% van deze verliezen.
Deze voorbeelden laten zien waarom klimaatrisico onderdeel moet zijn van operationele en financiële gesprekken. Fysieke omstandigheden kunnen gevolgen hebben voor productie, transport, beschikbaarheid van grondstoffen, veiligheid van medewerkers, activawaarden en klantleveringen.
De basis van een klimaatrisicobeoordeling
Een klimaatrisicobeoordeling bestaat uit het beoordelen van fysieke risico’s en transitierisico’s en kansen. Laten we bekijken wat deze begrippen precies betekenen.
Fysieke risico’s
Fysiek risico ontstaat wanneer drie elementen samenkomen: gevaar, blootstelling en kwetsbaarheid.
Een gevaar is een klimaatgerelateerde gebeurtenis of trend die schade kan veroorzaken. Acute gevaren zijn bijvoorbeeld stormen, hittegolven en overstromingen, waaronder plotselinge overstromingen door hevige regenval. Chronische gevaren zijn onder meer zeespiegelstijging, langdurige droogte en langetermijnveranderingen in temperatuur.
Blootstelling beschrijft wat of wie kan worden getroffen. Dit kan betrekking hebben op locaties, kantoren, datacenters, medewerkers, leveranciers, transportroutes of klanten.
Kwetsbaarheid beschrijft hoe gevoelig een blootgesteld bedrijfsmiddel of een blootgestelde activiteit is voor het gevaar. Kwetsbaarheid kan verschillen per locatie, sector, ontwerp van bedrijfsmiddelen, operationele omstandigheden en bestaande adaptatiemaatregelen.
Hittestress is daarvan een goed voorbeeld. Medewerkers in regio’s met hogere gemiddelde temperaturen kunnen hitte anders ervaren dan medewerkers in Noord-Europa. Lokale omstandigheden, het ontwerp van de werkplek, werkmethoden en bestaande beheersmaatregelen bepalen samen wanneer het risico materieel wordt.
Een beoordeling van fysieke risico’s moet daarom kijken naar de activa en activiteiten die er voor de organisatie echt toe doen. Algemene gevarenkaarten zijn zelden genoeg om zakelijke beslissingen op te baseren.
Transitierisico’s en kansen
Transitierisico’s ontstaan door de overgang naar een koolstofarme economie. Ze kunnen gevolgen hebben voor beleid en wetgeving, markten, technologie en reputatie.
CO₂-beprijzing kan de kosten van leveranciers verhogen, die deze vervolgens doorberekenen in de waardeketen. Nieuwe efficiëntievereisten kunnen kapitaalinvesteringen noodzakelijk maken. Technologische veranderingen kunnen bestaande apparatuur minder concurrerend maken.
Ook klantverwachtingen kunnen de vraag veranderen. Afnemers geven mogelijk de voorkeur aan koolstofarme producten, diensten met lagere emissies of leveranciers met geloofwaardige transitieplannen.
Een analyse van transitierisico’s kijkt naar de landen waarin een organisatie actief is, maar ook naar leveranciersrelaties, producten, markten, energiegebruik en strategische afhankelijkheden.
De transitie creëert naast risico’s ook kansen. Organisaties kunnen hun grondstoffenefficiëntie verbeteren, productieprocessen optimaliseren, energiebronnen aanpassen, koolstofarmere producten ontwikkelen en toegang krijgen tot nieuwe markten.
Ook veerkrachtige toeleveringsketens leveren commerciële waarde op. Organisaties die hun afhankelijkheid van geconcentreerde leveranciers of kwetsbare transportroutes verminderen, kunnen hun continuïteit en klantvertrouwen verbeteren.
Van rapportage naar integratie
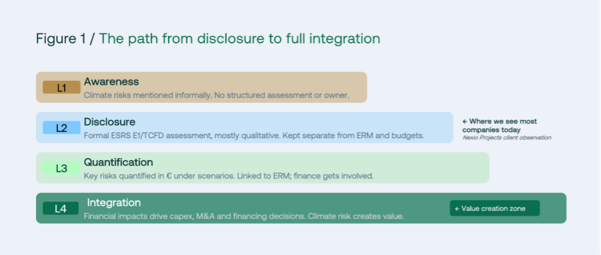
Veel organisaties beginnen met kwalitatieve rapportage. Ze identificeren risico’s, beschrijven governance en bereiden informatie voor volgens een rapportagekader.
De volgende stap is kwantificering. Financiële kwantificering vertaalt klimaatblootstelling naar financiële termen. Fysieke risico’s kunnen gevolgen hebben voor uitvaltijd, schade aan activa, beschikbaarheid van water en continuïteit bij leveranciers. Transitierisico’s kunnen gevolgen hebben voor koolstofkosten, omzet, technologie-investeringen en klantvraag.
Van integratie is sprake wanneer deze bevindingen daadwerkelijk beslissingen veranderen. Een klimaatrisicobeoordeling wordt nuttig wanneer ze invloed heeft op de locatie van een investering, de inkoopstrategie, een verzekeringsbeslissing, een productplan of het proces voor kapitaalallocatie.
“Het belangrijkste doel van een klimaatrisicobeoordeling is bedrijven beter voor te bereiden en weerbaarder te maken tegen fysieke en transitiegebeurtenissen die hun bedrijfsmodel en manier van werken kunnen raken.”
Van beoordeling naar actie
Stap 1: Afbakenen en identificeren
Begin met wat het zwaarst weegt. Een eerste beoordeling hoeft niet elke locatie, leverancier, product en markt te omvatten.
Nuttige filters zijn onder meer het aandeel in de omzet, de omvang van het personeelsbestand, de CO₂-voetafdruk, kritieke bedrijfsactiviteiten, beperkte alternatieven en de nabijheid van gevaren.
Voor leveranciers kunnen kritikaliteit en vervangingsmogelijkheden helpen om prioriteiten vast te stellen. Voor locaties kunnen de bijdrage aan de omzet en het aantal medewerkers een indicatie geven van de mogelijke bedrijfsimpact. Geografische blootstelling kan locaties zichtbaar maken die door specifieke fysieke gevaren worden getroffen.
De beoordeling moet ook de waardeketen meenemen. Risico’s kunnen zich bevinden bij toeleveranciers, in de eigen activiteiten, in logistieke netwerken, bij klanten of in markten.
Een gerichte scope houdt de eerste beoordeling beheersbaar en vormt een stevige basis om de dekking later uit te breiden.
Stap 2: Beoordelen met scenario’s
Scenarioanalyse test of belangrijke beslissingen robuust blijven onder verschillende plausibele klimaatcondities.
Voor fysieke risico’s zijn de scenario’s van het IPCC, waaronder de SSP-scenario’s, een gangbaar uitgangspunt. Voor transitierisico’s zijn dat de scenario’s van het Internationaal Energieagentschap en het Network for Greening the Financial System.
Het doel is niet om één precieze toekomst te voorspellen. Scenarioanalyse test de strategie en het bedrijfsmodel van de organisatie onder verschillende omstandigheden.
Een scenario met hoge fysieke risico’s kan toenemende hitte, overstromingen en droogte laten zien. Een scenario met hoge transitierisico’s kan snelle veranderingen in koolstofprijzen, regelgeving, technologie en vraag tonen.
De tijdshorizonnen moeten aansluiten op de beslissingen die worden getest. Denk daarbij aan de uitgangssituatie, veranderingen op middellange termijn en blootstelling op langere termijn die samenhangt met de levensduur van activa en investeringscycli.
Leg ook de aannames vast, want scenarioaannames kunnen invloed hebben op risicoscores, financiële schattingen en de geselecteerde acties.
Stap 3: Bevindingen vertalen naar beslissingen
Een risicobeoordeling wordt waardevol wanneer ze een zakelijke beslissing verandert.
Denk aan een productiefaciliteit die aan overstromingen wordt blootgesteld. Overstromingen kunnen de aanvoer van materialen onderbreken, uitgaande leveringen verhinderen, activa beschadigen en omzet verminderen.
Vervolgens kan de organisatie opties afwegen zoals overstromingsbarrières, verplaatsing van apparatuur, verbeterde drainage, alternatieve transportroutes, continuïteitsplannen of verzekeringsdekking.
Klimaatbevindingen kunnen verschillende bedrijfsonderdelen beïnvloeden:
Kapitaalallocatie: verander de locatie, timing, specificaties of rendementsaannames van een investering.
Inkoop: diversifieer leveranciers, leg alternatieve materialen vast en verminder geografische concentratie.
Operaties: versterk onderhoud, redundantie, adaptatie en bedrijfscontinuïteit.
Verzekering: beoordeel dekking, eigen risico’s, veerkrachtmaatregelen en mogelijkheden voor risico-overdracht.
Producten en markten: speel in op beleidswijzigingen, technologische ontwikkelingen en klantvraag.
De juiste reactie hangt af van het bedrijfsmodel van de organisatie. Elke actie moet aansluiten op een specifieke blootstelling en beslissing.
Stap 4: Actie en eigenaarschap toewijzen
Elk prioritair risico heeft een actie, een eigenaar, een tijdlijn, een trigger en een bestaand proces nodig waarin het wordt geïntegreerd.
De actie beschrijft wat er verandert, wat wordt onderzocht of wat wordt gemonitord. De eigenaar zit bij de functie die de reactie kan uitvoeren. Dit kan finance, inkoop, operations, risk of een andere bedrijfsfunctie zijn.
De tijdlijn moet onmiddellijke acties onderscheiden van maatregelen voor de middellange en lange termijn. De trigger geeft aan wanneer een nieuwe beoordeling nodig is.
Triggers kunnen bestaan uit een beleidswijziging, een nieuwe investering, een grote weersgebeurtenis, een verstoring bij een leverancier, een verandering in de marktvraag of een nieuwe verzekeringsvoorwaarde.
Klimaatrisico kan vervolgens worden geïntegreerd in bestaande processen. Voorbeelden zijn enterprise risk management, investeringsgoedkeuringen, inkoopbeoordelingen, budgettering en planning voor bedrijfscontinuïteit.
“Het belangrijkste is dat de risicobeoordeling iets verandert aan de manier waarop een organisatie werkt, zodat ze beter voorbereid is op deze risico’s.”
Aurora Benedetti, Nexio Projects