Een praktische gids voor het kiezen van de juiste rapportagestandaard voor uw organisatie en stakeholders
Waarom vrijwillige rapportage relevant blijft zonder regelgeving
Veel organisaties krijgen verzoeken om duurzaamheidsinformatie, zonder dat zij wettelijk verplicht zijn om een rapport te publiceren. Klanten vragen om ESG-data tijdens aanbestedingen. Banken en investeerders beoordelen duurzaamheidsrisico’s. Moedermaatschappijen hebben informatie nodig voor groepsrapportage.
Sommige organisaties vielen door wijzigingen in de regelgeving buiten de reikwijdte van CSRD. Andere organisaties vielen nooit binnen de reikwijdte, maar krijgen wel steeds meer vragen van klanten, investeerders en kredietverstrekkers. De rapportagebeslissing vraagt daarom om een zakelijke afweging.
De focus verschuift van het begrijpen van vereisten naar het navigeren door de bredere context. Organisaties vragen zich steeds vaker af of het rapport van een moedermaatschappij voldoende informatie bevat over haar dochterondernemingen. Ook willen zij weten of één dataset verschillende verzoeken van stakeholders kan ondersteunen.
Verschillende marktfactoren blijven deze beslissing beïnvloeden.
- Toegang tot kapitaal en financiering: kredietverstrekkers en investeerders vragen steeds vaker om duurzaamheidsinformatie bij het beoordelen van risico’s, financiering en kansen.
- Klanten en de waardeketen: grote afnemers vragen leveranciers regelmatig om ESG-informatie. Gestructureerde rapportage kan aanbestedingen en commerciële relaties ondersteunen.
- Vooruitlopen op regelgeving: organisaties kunnen in de buurt komen van rapportagedrempels wanneer zij groeien, fuseren of uitbreiden naar nieuwe jurisdicties.
- Merk, talent en verwachtingen van sectorgenoten: transparante rapportage kan bijdragen aan vertrouwen, werving en marktpositionering.
- Interne waarden en strategie: rapportage biedt een gestructureerde manier om voortgang te meten en strategische beslissingen te ondersteunen.
- Verbetering van ESG-ratings: openbare duurzaamheidsinformatie kan ratings en disclosureplatforms zoals EcoVadis, CDP, MSCI en Sustainalytics ondersteunen en uw ratingscore verbeteren.
Tijdens een live peiling in ons recente webinar noemde 60% van de deelnemers klantverzoeken als belangrijkste reden om te rapporteren. Dat geeft een duidelijk signaal: voor de meeste organisaties begint rapportage omdat iemand in de waardeketen erom vraagt.
Vrijwillige duurzaamheidsrapportage betekent dat een organisatie informatie publiceert over haar duurzaamheidsprestaties, impacts, risico’s of kansen. De organisatie gebruikt daarbij een erkende rapportagestandaard, zonder dat er een rechtstreekse wettelijke rapportageverplichting bestaat.
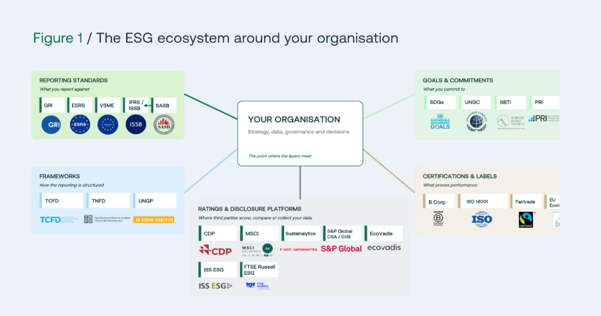
Mensen verwarren rapportagestandaarden regelmatig met andere raamwerken, ratings en disclosureplatforms.
Standaarden bepalen wat een organisatie rapporteert. Raamwerken bieden de methodologie en helpen de structuur van de rapportage vorm te geven. Ratings en disclosureplatforms beoordelen of verzamelen informatie. Doelstellingen, verplichtingen, certificeringen en labels hebben weer andere functies.
De organisatie vormt het middelpunt van deze lagen. De strategie, governance, data en beslissingen van de organisatie vormen de basis voor het hele ecosysteem van rapportagestandaarden, ratings, verplichtingen en certificeringen. Wanneer de kern goed is ingericht, wordt alles daaromheen eenvoudiger.
Mogelijkheden voor vrijwillige rapportage
Vier belangrijke standaarden bieden verschillende routes voor vrijwillige duurzaamheidsrapportage. Elke standaard heeft een eigen materialiteitsperspectief, stakeholderfocus, rapportage-inspanning en strategisch doel.
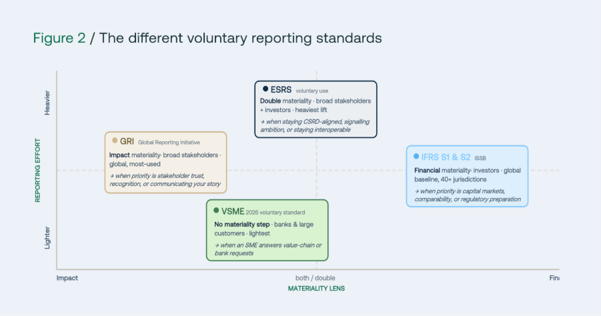
GRI: impactrapportage voor een brede groep stakeholders
Het Global Reporting Initiative richt zich op de impacts van een organisatie op mensen, het milieu en de economie.
GRI gebruikt een impactmaterialiteitsperspectief. De standaard is bedoeld voor communicatie met een brede groep stakeholders, waaronder medewerkers, klanten, investeerders, gemeenschappen en maatschappelijke organisaties.
De standaard bestaat uit universele standaarden, sectorspecifieke standaarden en themastandaarden. Organisaties kunnen rapporteren ‘met verwijzing naar’ GRI of ‘in overeenstemming met’ GRI. De tweede benadering vereist een uitgebreidere toepassing van de relevante vereisten.
GRI is geschikt voor organisaties die hun duurzaamheidsverhaal willen uitleggen, het vertrouwen van stakeholders willen versterken of hun impacts willen communiceren volgens een wereldwijd erkende standaard.
VSME: een proportionele route voor kleinere organisaties
VSME is ontwikkeld om kleinere organisaties te helpen reageren op verzoeken om duurzaamheidsinformatie van klanten, banken en investeerders.
In 2026 kreeg de standaard een stevigere juridische basis. Naast de herziene ESRS heeft de Europese Commissie VSME aangenomen als herziene vrijwillige standaard voor het mkb. VSME is daarmee via een gedelegeerde verordening in het EU-recht opgenomen, terwijl het gebruik volledig vrijwillig blijft.
In de praktijk biedt dit vooral meer bescherming en geen zwaardere last. Onder het Omnibuspakket kunnen bedrijven met minder dan 1.000 medewerkers verzoeken om duurzaamheidsinformatie afwijzen wanneer die verder gaan dan wat VSME vereist.
De onderliggende structuur van de standaard is niet gewijzigd. VSME bevat nog steeds een Basismodule en een Uitgebreide module. De Basismodule is van toepassing op micro-organisaties met minder dan tien medewerkers. Organisaties met meer dan tien medewerkers gebruiken de Uitgebreide module naast de Basismodule.
De standaard bevat in beide modules samen 147 datapunten. VSME gebruikt vooraf bepaalde disclosures en vereist geen formele materialiteitsbeoordeling.
VSME is geschikt wanneer een organisatie een gestructureerd en geloofwaardig antwoord wil geven met een proportionele inspanning. De standaard kan de hoeveelheid werk voor een specifiek stakeholderverzoek beperken.
VSME kan ook een langere duurzaamheidsreis ondersteunen. Organisaties kunnen beginnen met de informatie die al beschikbaar is, de datakwaliteit verbeteren en hun rapportage uitbreiden wanneer de verwachtingen toenemen.
ESRS: uitgebreide rapportage met dubbele materialiteit
De European Sustainability Reporting Standards gebruiken dubbele materialiteit. Organisaties beoordelen zowel hun impacts op mensen en het milieu als de financiële risico’s en kansen die duurzaamheidskwesties voor de onderneming creëren.
De herziene ESRS van 2026 bevat volgens de presentatiematerialen ongeveer 300 datapunten. De actuele versie en toepasselijkheid moeten vóór publicatie worden geverifieerd.
Organisaties kunnen ESRS vrijwillig gebruiken wanneer zij nauw willen blijven aansluiten op CSRD. Dit kan relevant zijn omdat de huidige reikwijdte van CSRD in de toekomst kan veranderen. Ook kunnen organisaties die nu buiten de reikwijdte vallen groeien en dichter bij de toepassingsdrempel komen. Daarnaast kunnen stakeholders eenvoudigweg uitgebreidere informatie verwachten over zowel impacts als risico’s en kansen.
IFRS S1 en S2: rapportage gericht op investeerders
IFRS S1 en S2 gebruiken een perspectief van financiële materialiteit. De standaarden richten zich op duurzaamheidsgerelateerde risico’s en kansen die de ondernemingswaarde, financiële prestaties en toegang tot kapitaal kunnen beïnvloeden.
IFRS S1 behandelt algemene duurzaamheidsgerelateerde risico’s en kansen voor alle ESG-thema’s. IFRS S2 richt zich specifiek op klimaatgerelateerde disclosures, waaronder transitieplannen, klimaatrisico’s, governance, strategie en vele andere onderwerpen.
Meer dan 40 jurisdicties werken aan de invoering of implementatie van IFRS S1 en S2. De precieze status verschilt per jurisdictie. Sommige jurisdicties hebben de standaarden al verplicht gesteld. Andere bevinden zich in het implementatieproces. Weer andere hebben de standaarden op vrijwillige basis ingevoerd.
IFRS S1 en S2 zijn vooral relevant voor organisaties met sterke rapportagebehoeften richting investeerders, kredietverstrekkers of kapitaalmarkten.
Kiezen tussen de standaarden
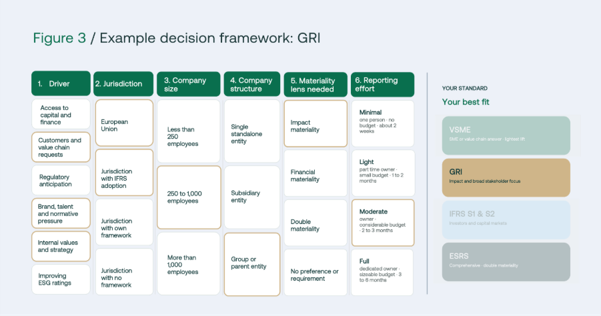
In de praktijk moet de keuze tussen de standaarden rekening houden met zes belangrijke parameters:
• rapportagedrijfveer;
• jurisdictie;
• omvang van de organisatie;
• organisatiestructuur;
• materialiteitsperspectief;
• rapportage-inspanning. [VSME kan geschikt zijn voor een kleine organisatie die reageert op een verzoek van een klant of bank. GRI kan passen bij een onderneming die brede erkenning onder stakeholders zoekt. IFRS S1 en S2 kunnen geschikt zijn voor een organisatie die zich richt op investeerders en kapitaalmarkten. ESRS kan passen bij een onderneming die uitgebreide rapportage en dubbele materialiteit wil toepassen.
De standaarden overlappen op verschillende onderdelen. De keuze hoeft daarom niet altijd tussen de ene of de andere standaard te gaan.
GRI en ESRS sluiten sterk op elkaar aan. De impactcomponent van ESRS is gebaseerd op de fundamenten van GRI. Ook de financiële component van ESRS vertoont veel overeenkomsten met IFRS S1 en S2.
VSME is een proportionele subset van ESRS. Daardoor kan VSME een echte opstap vormen naar ESRS-rapportage in de toekomst.
De koppeling werkt ook de andere kant op. Omdat VSME voortbouwt op de ESRS-architectuur, kan veel van de informatie die u verzamelt voor een Basis- of Uitgebreide module rechtstreeks worden gekoppeld aan de themastandaarden van GRI. Dezelfde informatie kan ook aansluiten op de klimaat- en governancedisclosures die IFRS S1 en S2 verwachten.
Praktijkvoorbeelden
De juiste rapportagestandaard hangt af van de omstandigheden van de organisatie. De omvang van de onderneming, verwachtingen van stakeholders, groepsstructuur, rapportageambitie en beschikbare middelen bepalen samen de meest effectieve route.
De voorbeelden hieronder laten zien hoe organisaties verschillende standaarden voor verschillende doelen kunnen gebruiken. Ze laten ook zien hoe bestaande rapportagefundamenten toekomstige vereisten kunnen ondersteunen, zelfs wanneer de wettelijke reikwijdte verandert.
Chemisch bedrijf: GRI op entiteitsniveau, ESRS op groepsniveau
Het eerste voorbeeld betrof een bedrijf in chemicaliën en polymeerverbindingen met ongeveer 570 medewerkers en acht productielocaties.
De groep rapporteerde volgens CSRD en ESRS. Twee grote dochterondernemingen kozen ervoor om op entiteitsniveau volgens GRI te rapporteren.
De dochterondernemingen wilden hun eigen voortgang, doelstellingen en praktijkvoorbeelden communiceren aan specifieke stakeholders. GRI bood daarvoor een toegankelijker format.
Belangrijkste inzicht: wanneer één stakeholder het verzoek bepaalt, moet de rapportagestandaard aansluiten op de vraag. VSME biedt daarbij vaak de meest efficiënte route naar een erkend antwoord.
Producent van gespecialiseerde schoonmaakproducten: één investeerdersverzoek, beantwoord met VSME
De tweede organisatie was een Nederlandse producent met ongeveer 150 medewerkers en één productielocatie.
Het bedrijf ontving een specifiek verzoek van een investeerder. De investeerder wilde vastgelegde ESG-doelstellingen zien die volgens een internationaal erkende standaard waren gepresenteerd.
VSME bood een geloofwaardig en gestructureerd antwoord met een proportionele inspanning. Een uitgebreidere rapportagestandaard zou meer werk hebben vereist zonder extra waarde toe te voegen voor dit specifieke verzoek.
Belangrijkste inzicht: wanneer één stakeholder het verzoek bepaalt, moet de rapportagestandaard aansluiten op de vraag. VSME biedt daarbij vaak de meest efficiënte route naar een erkend antwoord.
Producent van waterbehandelingsapparatuur: VSME met impactmaterialiteit
De derde organisatie had ongeveer 200 medewerkers en zes locaties verspreid over Europa.
De rapportagedrijfveren waren onder andere het verbeteren van de EcoVadis-prestaties, het beantwoorden van klantverzoeken en het ontwikkelen van een interne ESG-strategie. De organisatie maakte daarnaast deel uit van een grotere groep die volgens CSRD rapporteerde.
Het bedrijf gebruikte VSME naast een impactmaterialiteitsbeoordeling. Deze beoordeling hielp om relevante onderwerpen te identificeren, het rapport te versterken en strategische besluitvorming te ondersteunen.
De aanpak ondersteunde de CSRD-rapportage van de moedermaatschappij. De aanpak droeg ook bij aan een EcoVadis Gold-resultaat.
Belangrijkste inzicht: een impactmaterialiteitsbeoordeling kan VSME strategischer en beter verdedigbaar maken. Ook kan zij groepsrapportage versterken en bijdragen aan betere EcoVadis-prestaties.
Groep voor maritieme diensten en logistiek: van CSRD-voorbereiding naar GRI en IFRS
De vierde organisatie had ongeveer 700 medewerkers en meer dan tien entiteiten in Europa en het Verenigd Koninkrijk.
Het bedrijf had zich aanvankelijk voorbereid op CSRD. De organisatie voerde een materialiteitsbeoordeling en een ESRS-gap-analyse uit en begon met het verzamelen van data. Daarna viel het bedrijf buiten de verplichte reikwijdte.
De organisatie gebruikte de bestaande fundamenten om een GRI-rapport te maken. De dubbele materialiteitsbeoordeling had meer impacts, risico’s en kansen in kaart gebracht dan een VSME-rapport volledig zou kunnen bevatten.
Vervolgens was de organisatie van plan om de rapportage uit te breiden richting IFRS S1 en S2. Daarmee bereidde het bedrijf zich voor op de toekomstige UK Sustainability Disclosure Standards. Deze keuze weerspiegelde de internationale structuur, de behoeften van investeerders en de interesse in toekomstige rapportageontwikkelingen.
Belangrijkste inzicht: een afgeronde CSRD-voorbereiding en dubbele materialiteitsbeoordeling behouden hun waarde. Dankzij de interoperabiliteit kunnen organisaties voortbouwen op hun fundamenten en hun rapportageroute aanpassen.
Rachit Paliwal, Nexio Projects