De herziene European Sustainability Reporting Standards (ESRS) veranderen de manier waarop bedrijven over duurzaamheid rapporteren. Vooral de dubbele materialiteitsanalyse (DMA) krijgt een andere invulling: bedrijven krijgen meer ruimte om te bepalen welke impacts, risico’s en kansen daadwerkelijk relevant zijn en waarover zij moeten rapporteren.
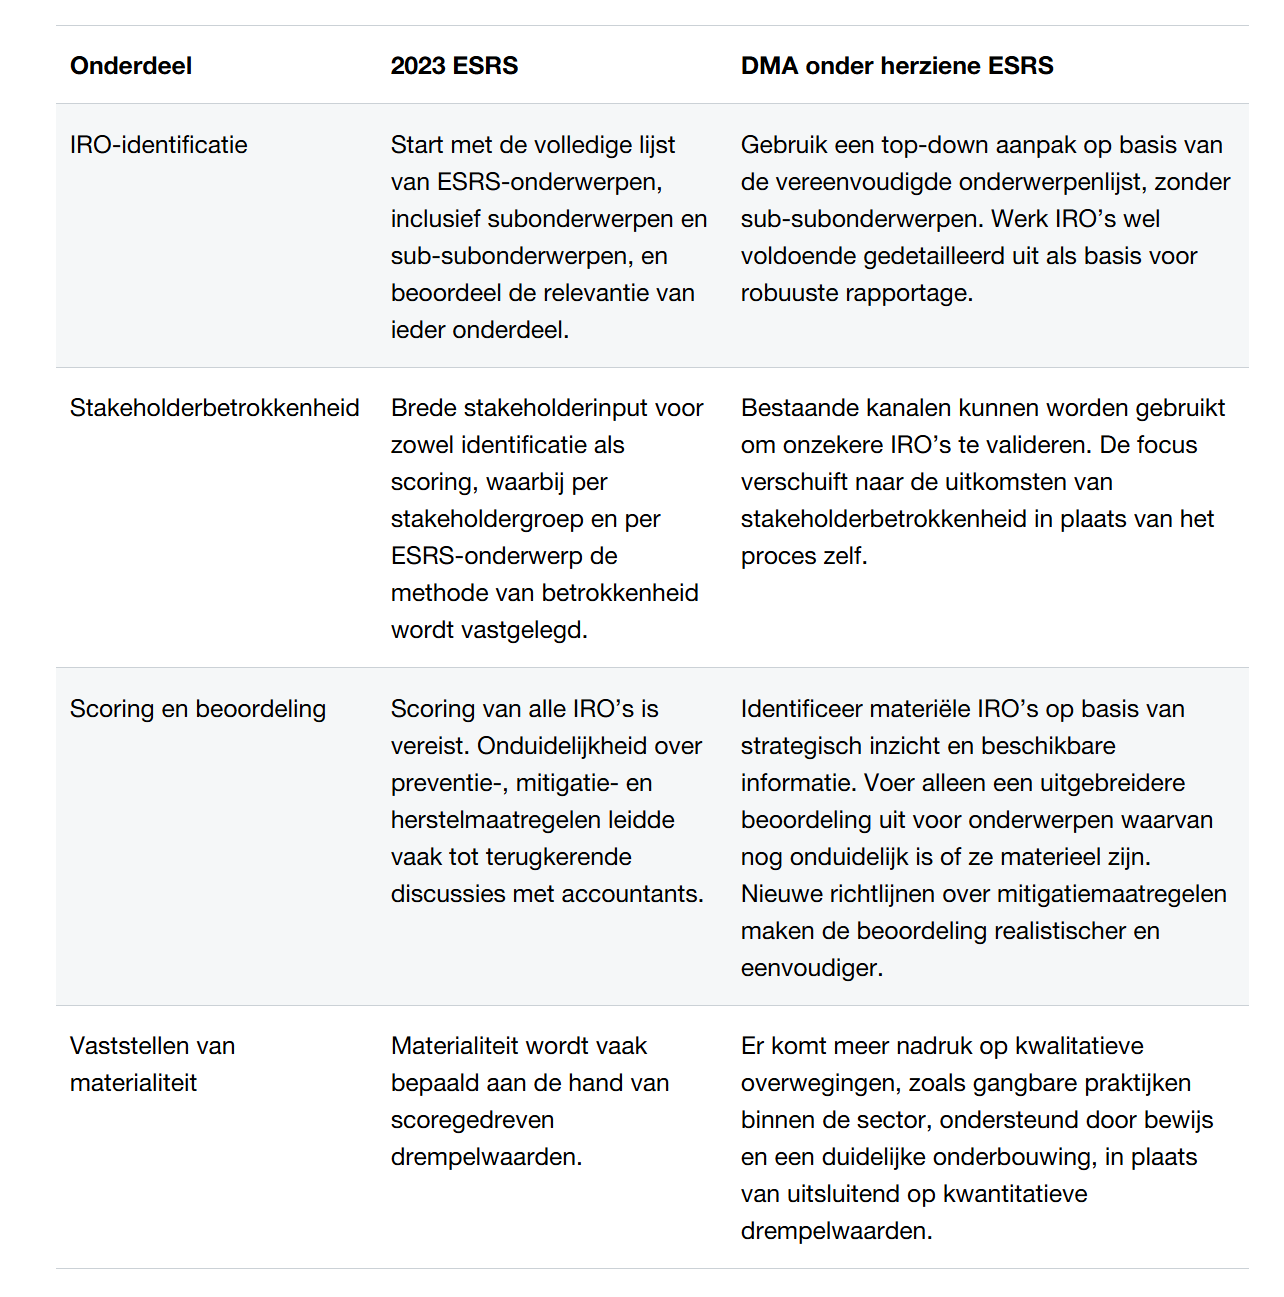
Voor organisaties betekent dit dat zij hun bestaande DMA niet automatisch volledig opnieuw hoeven uit te voeren. De vereenvoudigingen bieden ruimte voor een gerichte, top-down aanpak, waarbij bestaande informatie en processen beter kunnen worden benut. Bedrijven hoeven niet elk duurzaamheidsonderwerp even uitgebreid te analyseren. Vooral bij onderwerpen waarvan nog niet duidelijk is of ze belangrijk genoeg zijn om mee te nemen in de rapportage, is een uitgebreidere beoordeling nodig.
De mate waarin dit daadwerkelijk tot minder inspanning leidt, hangt af van de volwassenheid van de bestaande analyse, de beschikbaarheid van informatie en de ervaring met duurzaamheidsrapportages. Voor bedrijven die voor het eerst rapporteren, blijven een solide onderbouwing, professional judgement en duidelijke documentatie belangrijk.
Waarom de DMA-herziening nu relevant is
Onder de herziene ESRS wordt besluitrelevantie het overkoepelende uitgangspunt voor duurzaamheidsrapportage. Ieder opgenomen datapunt moet relevant zijn voor de besluitvorming van investeerders, en andere gebruikers. Voor de DMA betekent dit meer ruimte om te werken vanuit de strategie, het bedrijfsmodel, de sector en de waardeketen.
De herziene ESRS bieden dus mogelijkheden om de DMA gerichter uit te voeren, maar maken het proces niet automatisch eenvoudig. De urgentie is intussen groot: uit onze CSRD-benchmark blijkt dat meer dan 70% van de bedrijven hun DMA al heeft herzien voor 2025, maar vaak op een reactieve manier, omdat ze de DMA nog behandelen als een compliance-verplichting. Daarmee missen ze de kans om de nieuwe vereenvoudigingen daadwerkelijk te benutten.
Uit onze benchmark van meer dan 500 duurzaamheidsverklaringen uit 24 landen en 68 sectoren blijkt dat een top-down aanpak kan helpen om de inspanningen te richten op de impacts, risico’s en kansen die daadwerkelijk relevant zijn.
Wat is er anders: 2023 ESRS versus vereenvoudigde DMA
Maar eerst de verschillen op een rij:
Minder herhalen, meer gericht beoordelen
Veel bedrijven hebben veel moeite en tijd geïnvesteerd in hun eerste DMA, met uitgebreide interne stakeholderbetrokkenheid, gedetailleerde scoringsmethodieken en omvangrijke documentatie. De herziene ESRS introduceren meer op principes gebaseerde richtlijnen en mogelijke vereenvoudigingen. Daarmee ontstaat ruimte om de DMA te gebruiken als fundament voor drie doelen: een samenhangend en relevant duurzaamheidsverhaal, betere interne sturing en een gemeenschappelijke basis voor CSRD, ISSB, EU-Taxonomie en CSDDD.
Een volledige herhaling van de oorspronkelijke DMA is daarom niet per definitie nodig. Bestaande analyses, betrokkenheidsprocessen en andere beschikbare informatie kunnen opnieuw worden gebruikt, zolang deze nog passend en voldoende onderbouwd zijn. De aandacht kan vooral uitgaan naar onderwerpen waarvan nog niet duidelijk is of ze materieel zijn.
Bruto- versus netto-beoordeling
Bij het beoordelen van negatieve impacts en risico’s mag rekening worden gehouden met de mate waarin bestaande controles en mitigatiemaatregelen de ernst of waarschijnlijkheid van risico’s verminderen. Wanneer maatregelen aantoonbaar effectief zijn, kan het netto-risico lager worden ingeschat, zoals bijvoorbeeld bij arbeidsveiligheid.
Tegelijkertijd moeten IRO’s die blijvende en substantiële mitigatie vereisen om onder de materialiteitsgrens te blijven, of die sterk gevoelig liggen bij stakeholders, zoals mensenrechten, nog steeds worden gerapporteerd, ook wanneer het netto-risico laag is. Houd rekening met stakeholderverwachtingen rondom gevoelige onderwerpen en weeg deze af tegen interne sturing en strategische relevantie.
Proportionaliteit: niet meer data verzamelen dan nodig
Proportionaliteit is toegestaan, maar keuzes moeten kunnen worden onderbouwd met bewijs en duidelijk worden gedocumenteerd. Een solide bewijsbasis blijft daarom belangrijk. Met name voor organisaties die voor het eerst rapporteren kan het aantonen en documenteren van proportionaliteit nog steeds aanzienlijke inspanning vergen.
Wanneer gegevens uit de waardeketen moeilijk toegankelijk zijn, kan een kosten-batenafweging worden toegepast waarbij de kosten voor de organisatie worden afgezet tegen de waarde voor gebruikers van de informatie. Regionale en sectorale risicodata of landenrisico-indices kunnen in sommige gevallen voldoende inzicht bieden in waardeketenrisico’s, zonder dat primaire data van leveranciers verderop in de keten hoeft te worden verzameld.
Rapporteren wat ertoe doet
De herziene aanpak vraagt om een eerlijk en besluitrelevant beeld. Rapporteer wat gebruikers daadwerkelijk nodig hebben, niet ieder beschikbaar datapunt. De extra ruimte voor top-down conclusies en kwalitatieve beoordelingen kan helpen om immateriële details achterwege te laten en tegelijk gerichte toelichting te geven wanneer standaardrapportage een onvolledig of misleidend beeld zou geven van een belangrijk onderwerp.
Wanneer standaard datapunten onvoldoende nuance bieden, kunnen ondernemingsspecifieke rapportages nodig zijn of een waardevolle aanvulling vormen. Zo kan de DMA fungeren als een strategisch filter: minder ruis en meer focus op de impacts, risico’s en kansen die er werkelijk toe doen.
Wat betekent dit voor organisaties?
Voor bedrijven met een bestaande DMA betekent de herziening vooral dat zij gerichter kunnen beoordelen wat relevant is. Daarbij zijn drie punten van belang:
- Beoordeel de bestaande DMA opnieuw vanuit de strategie. Kijk naar het bedrijfsmodel, de sectoren en de waardeketen. Herhaal geen bottom-up beoordelingen wanneer er al voldoende bewijs is voor een duidelijke conclusie. Richt een diepgaandere analyse vooral op onderwerpen waarvan nog niet duidelijk is of ze materieel zijn.
- Gebruik bestaande processen en informatie. Een volledige herhaling van de oorspronkelijke stakeholder analyse is mogelijk niet nodig als bestaande processen voor betrokkenheid en bewijsmateriaal nog steeds passend zijn. Benut bijvoorbeeld informatie uit risicoprocessen en betrek duurzaamheid, finance en risicomanagement bij de beoordeling van de impacts, risico’s en kansen die voor de organisatie relevant zijn.
- Verbind de DMA met andere rapportage- en beoordelingsprocessen. Stem de DMA waar mogelijk af op CSDDD, EU-Taxonomie en ISSB. Door informatie één keer te verzamelen en voor meerdere doeleinden te gebruiken, kunnen organisaties dubbel werk en complexiteit beperken.
Hoe technologie een gerichtere DMA kan ondersteunen
Technologie kan de consistentie en focus van de DMA verbeteren, maar vervangt niet het bedrijfsspecifieke oordeel, de validatie en documentatie. Vooral bij het verzamelen, analyseren en onderbouwen van informatie kan technologie organisaties helpen om de DMA gerichter en efficiënter uit te voeren. Denk bijvoorbeeld aan:
- Geautomatiseerde benchmarkanalyses om veranderende verwachtingen binnen de sector tijdig te signaleren.
- Technologiegedreven externe analyses om signalen uit betrouwbare bronnen aan IRO’s te koppelen.
- AI-ondersteunde tools voor het opstellen van IRO-beschrijvingen, die vervolgens door experts worden verfijnd.
- Technologie voor IRO-scoring om consistente onderbouwingen te ontwikkelen zonder complexe spreadsheets.
Al met al bieden de herziene ESRS meer ruimte voor een gerichte en beter onderbouwde DMA. Zo kan de DMA bijdragen aan strategie, risicobeheersing en interne sturing van jouw organisatie.
Femke Helgers Partner Sustainability, PwC Netherlands